生命保険に入っている人は、誰が保険料を払って、誰が受け取るかで、かかる税金が変わります。同じ保険金でも、税金の種類が違ってくる。
多くの人は、いちばんよくある形(親が払って、子が受け取る)のままで大丈夫です。ただ、財産が多い家では、別の形のほうが得なこともある。知らないうちに、一番損な形になっている人も、実はいます。
税金が決まるしくみ
生命保険の契約には、保険料を払っている人、亡くなったら保険金が出る人、保険金を受け取る人の3人が出てきますよね。この3人がそれぞれ誰なのかで、かかる税金が決まります。保険金の額は関係ありません。
4つの形
組み合わせは、大きく分けて4つです。
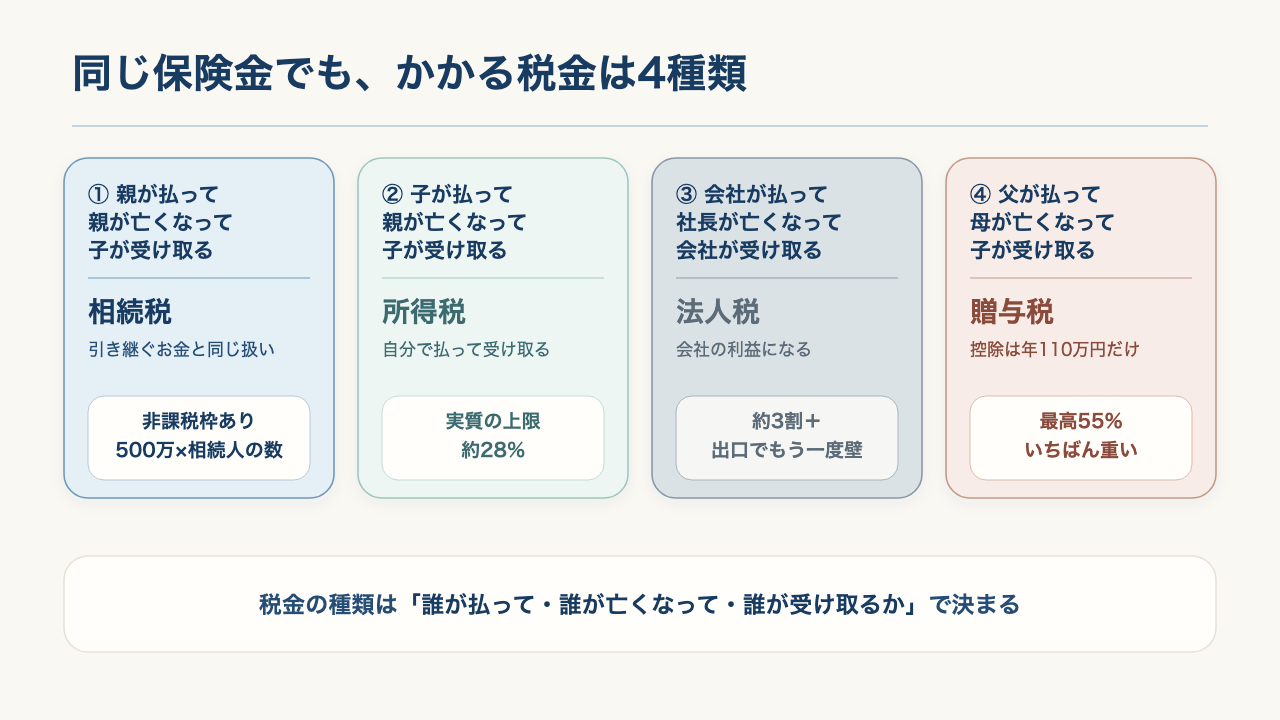
① 親が払って、子が受け取る(相続税)
親が保険料を払って、親が亡くなって、子が受け取る形です。相続税がかかります。この形にだけ、非課税の枠がある。多くの家は、この形のままで大丈夫です。
② 子が払って、子が受け取る(所得税)
子が保険料を払って、親が亡くなって、子が受け取る形です。所得税がかかります。税金がかかるのは、受け取った額から払った保険料と50万円を引いた、残りの半分だけ(一時所得)。
③ 会社が払って、会社が受け取る(法人税)
会社が保険料を払って、会社が受け取る形です。会社の利益になり、法人税がかかります(約3割)。遺族に渡すなら死亡退職金という形になりますが、出せる額には相場がある。
④ 3人がバラバラ(贈与税)
たとえば、父が保険料を払って、母が亡くなって、子が受け取る。3人が全員違う形です。贈与税がかかります。枠は年110万円だけ。税率は最高55%。いいところが1つもありません。
狙ってこの形にする人はいません。たいていは、知らないうちにこうなっている。夫が妻の保険料を払っていて、受取人だけ子にしてある。保険会社は、止めてくれません。証券の3人がぜんぶ違っていたら④です。見つけたら、真っ先に直しましょう。
財産がいくらなら、どの形か
財産が多い家だと、①より得な形もあります。まずは、相続税の税率を見てください。
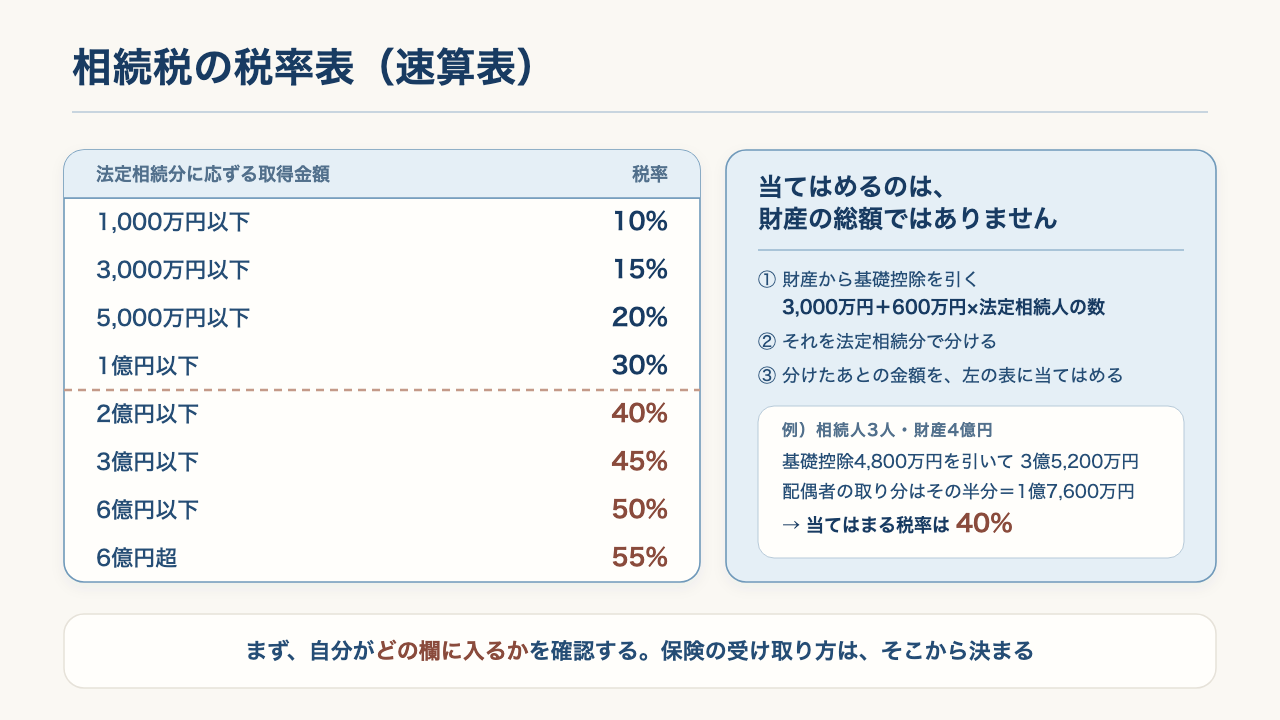
自分の家の税率が分かったら、次の図に当てはめてみてください。
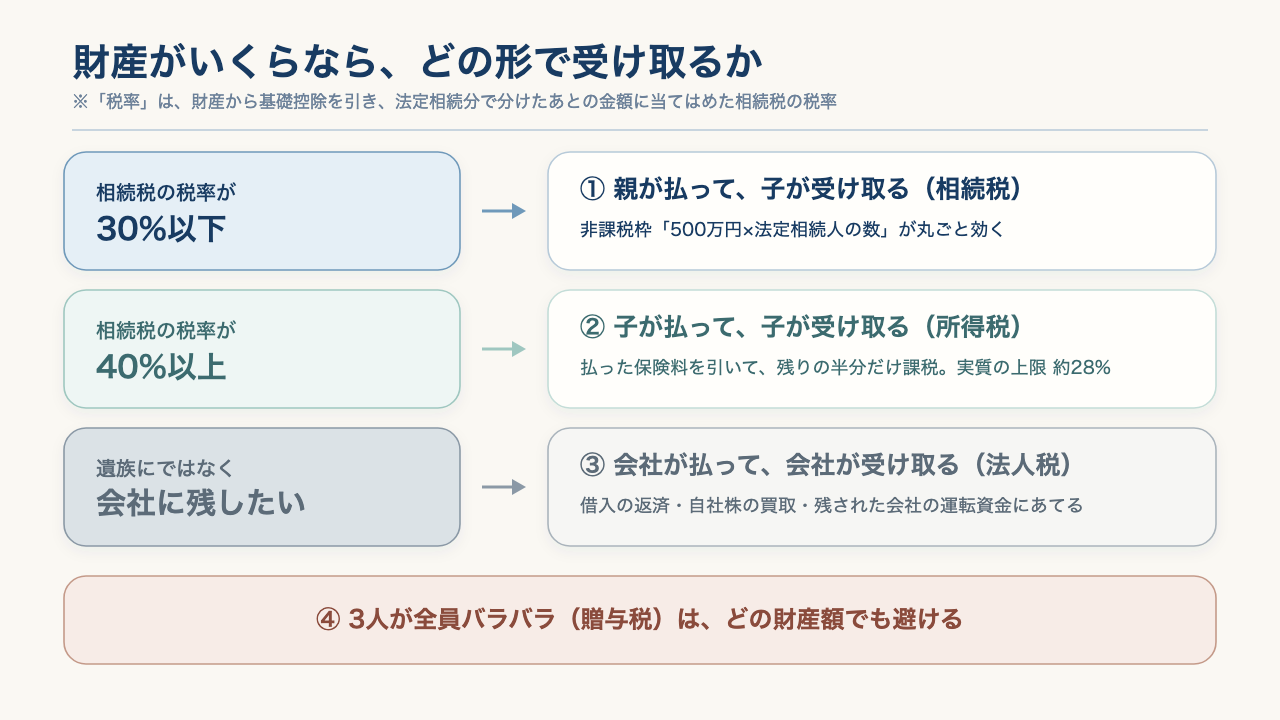
税理士として言うと、税率が30%以下ならこのまま①でいい。非課税の枠が効くので、②にする理由がありません。40%以上なら、②も検討します。ただし、②は子に保険料を払うお金が要ります。親から渡すなら、その分は贈与になります(年110万円を超えれば贈与税がかかる)。会社にお金を残したいなら③。④は、財産がいくらでも避けてください。
まずやること
保険証券を1か所に集めて、契約ごとに書き出してみましょう。
- 保険料を払っているのは誰か
- 誰が亡くなったら保険金が出るか
- 保険金を受け取るのは誰か
書き出してみると、受け取るときにどの税金がかかるかが分かります。契約の形は、あとから変えられるものもあります。
くわしくは note に書きました。
生命保険にも税金はかかります|note
※一般的な情報です。税率や非課税枠は改正されることがあります。個別の判断は専門家にご確認ください。
