8月に、ある不動産会社が出している、新築戸建てのシミュレーション動画を見ました。サラリーマンが利回り6.8%、金利2.6%で買って、だいたい10年後にトントンか赤字、という内容。6.8%でトントンなんだ、いまって。そういう時代なんだなと思いました。
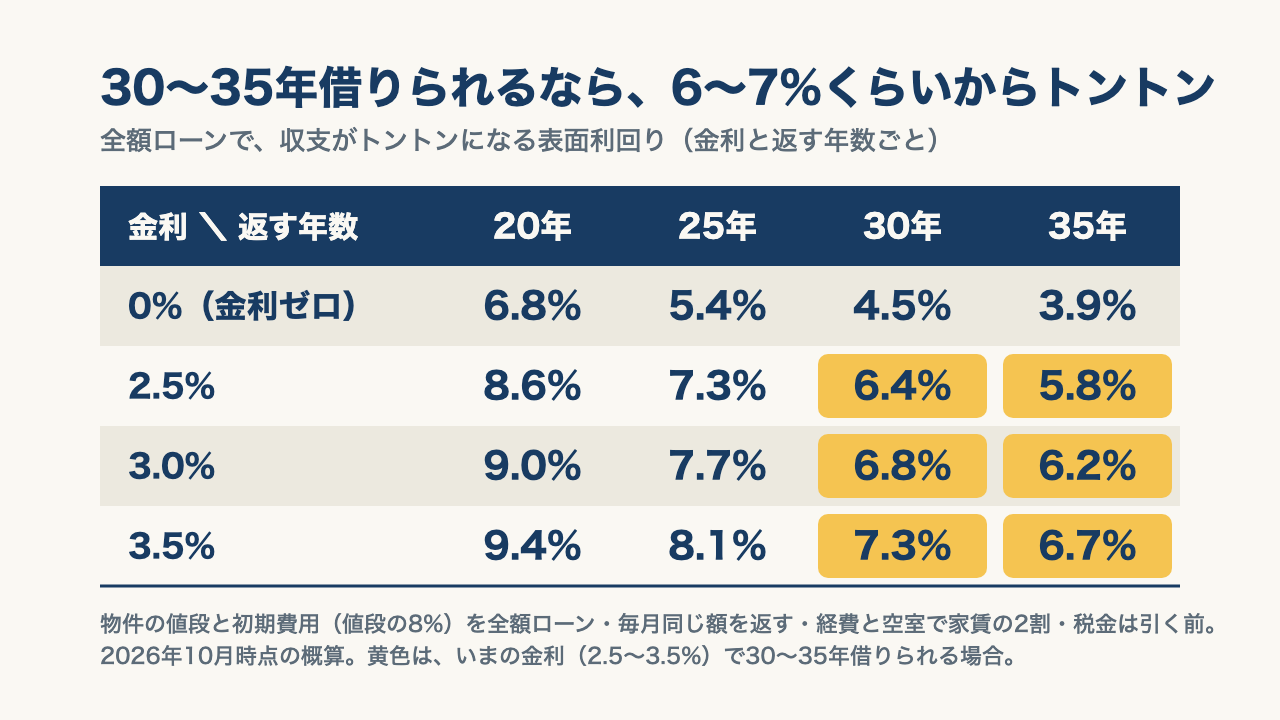
じゃあ全額ローンなら、利回りがいくつあればトントンになるんだろう。金利ゼロで考えてから金利をのせると、だいたいの目安が出せます。先に結論を言うと、新築で30〜35年借りられるなら、いまの金利で利回り6〜7%くらいから。トントンというのは、ローンを返し終われば不動産は残るけど、それまで利益は出ないラインのことです。買うか買わないかの話ではありません。
金利ゼロでも、家賃で返す
全額ローンなら、借りるのは物件の値段に初期費用(ここでは8%)をのせた額。持ってからは、経費と空室で家賃の2割くらいは消えます。
1億円の物件なら、借りるのは1億800万円。30年で返すなら、金利ゼロでも1年に360万円です。家賃の2割が消えるので、家賃は1年に450万円要ります。利回りにすると4.5%。式にすると「1.35÷返す年数」です。
そこに金利の8割をのせる
利息は残っている借金にかかるので、返していくうちに減っていきます。利回りに直すと、金利の8割くらいをのせれば、だいたい合います。金利3%・30年なら、4.5%+2.4%で6.9%。きちんと計算すると6.8%。ほぼ同じです。
木造とSRCで、借りられる年数が違う
銀行は、建物の構造と築年数を見て、何年まで貸すかを決めることが多いです。中古は耐用年数(木造22年、SRCや鉄筋コンクリートは47年)の残りで見られるので、築15年の木造を10年で返すなら、トントンは15%を超えます。SRCは32年で返せれば、6.6%くらいです。ただ、SRCは経費が重めです。
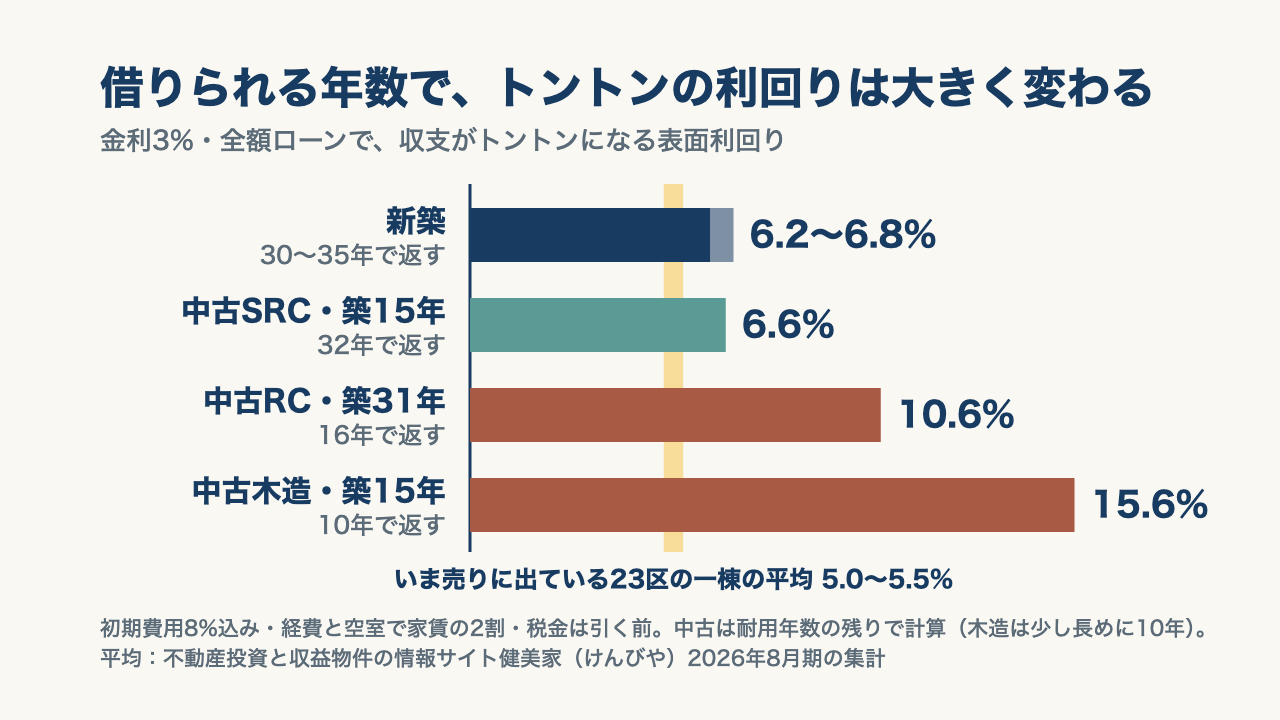
不動産投資と収益物件の情報サイト健美家(けんびや)の2026年8月の集計だと、東京23区の平均は一棟マンションが5.0%、一棟アパートが5.5%。金利は上がってきているのに、利回りはまだまだ低いなと思います。
かなり厳しい試算です
この計算は、税金を引く前のキャッシュフローです。元金の返済は経費にならないので、手取りで見ると、トントンの利回りはもう少し上がります。金利がもっと上がれば、トントンの利回りも上がる。それに、物価が上がるのはもう目に見えているので、修繕費や管理費は上がっていきます。でも、家賃は上げられない。売るときには、また仲介手数料もかかります。
夢はちょっとないように見えますが、それでもローンを返し終われば、売却できる土地が残ります。逆に言うと、土地の持ち分がほとんどない区分所有のワンルームなんかは、かなり厳しいということが分かりますね。
気になる物件があれば、何年借りられるかを確かめて、トントンの利回りを出してから、資料の利回りと比べておいたほうがいいですね。
くわしくは note に書きました。
全額ローンで買うなら、利回り6〜7%は、不動産は残っても利益は出ないライン|note
※一般的な情報です。個別の判断は専門家にご確認ください。
