相続税には、亡くなった人の土地の評価をぐっと下げてくれる特例があります。評価が下がれば、そのぶん相続税も下がる。ただ、使える面積には上限があるので、どの土地で使うかによって、減る税額が何倍も変わってくるんです。
親の相続の準備で、相続税を減らす案をいくつか出していて、その中に、この特例も入れています。戦略的に受けられるようにしておくのは、めちゃくちゃ大事だと思っています。
単価の高い土地で使うと得
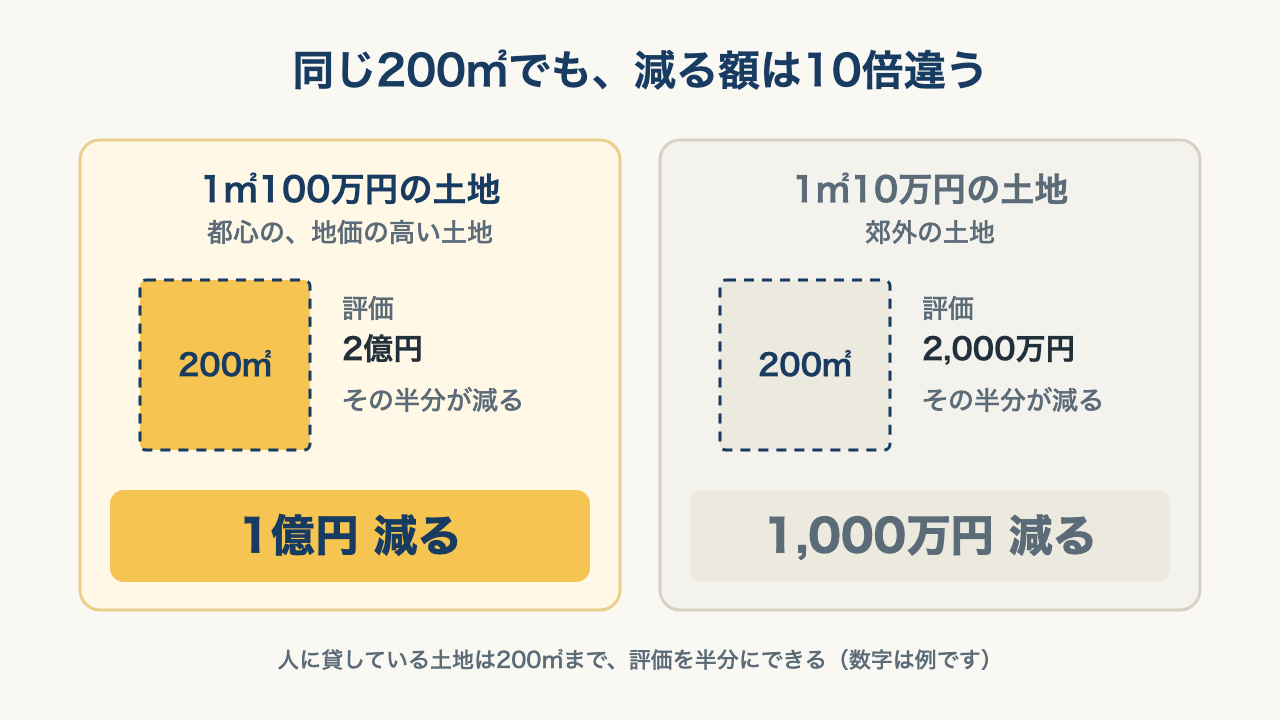
下がるのは、決まった面積まで。貸していた土地は200㎡まで、そこから先は普通の評価のままです。
だから、同じ200㎡を貸していても、どの土地に割り当てるかで、減る額はまるで違います(数字は例です)。
- 1㎡100万円の土地なら、評価2億円の半分、1億円が減る
- 1㎡10万円の土地なら、評価2,000万円の半分、減るのは1,000万円だけ
使える土地がいくつかあるなら、単価の高い土地で使う。持っておくなら、地価の高いところに1つ。
地価がいちばん高いのは東京
当然、日本でいちばん土地が高いのは東京です。東京に不動産を買うのは、投資としても、資産価値を守る意味でも、将来的にかなり期待値があるんじゃないかなと思っています。人に貸す土地なら5割、自宅を買える人なら8割、評価を減らせる。
ただ、すごく高い土地に自分だけの自宅を建てられるほど余裕のある人は、そんなに多くないと思います。対象は広くない。基本は人に貸して、5割を減らすほうです。
港区や中央区のような地価の高いところで、一棟マンションを買った場合を計算してみました。
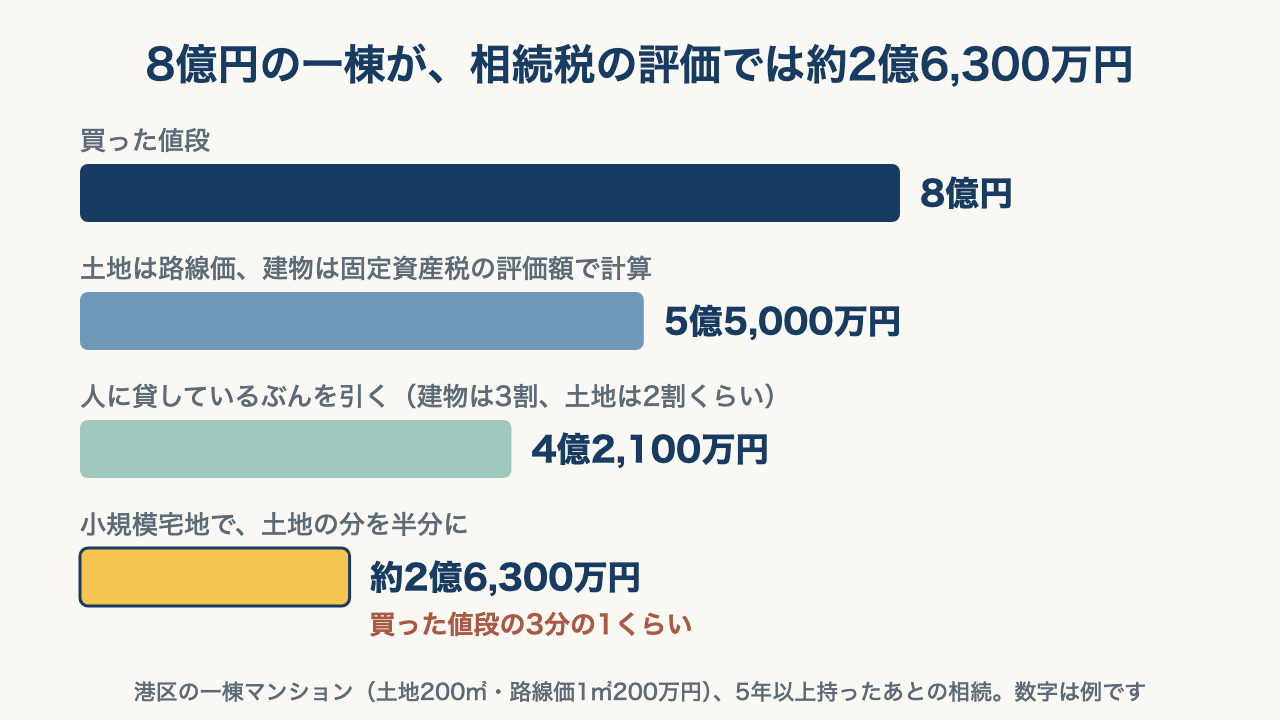
港区の一棟マンションを8億円(土地5億円・建物3億円、土地200㎡)で買って、5年以上持ったあとの相続だとすると、評価は約2億6,300万円まで下がります(数字は例です)。8億円のお金が、相続税の計算では3分の1くらい。相続税の税率が50%の家なら、8億円を現金で持っているより、相続税が約2億7,000万円少なくなる計算です。
買ってすぐは効かない
ここは気をつけたいところです。
2027年1月からは、亡くなる前5年以内に買って人に貸している不動産は、買った値段の8割くらいで評価されるようになります。国税庁が2026年9月18日に通達の案を出して、意見を集めているところ。この評価になると、人に貸しているぶんの減額も使えません。小規模宅地は、貸し始めて3年たっていれば使えます。
さっきの一棟マンションだと、こうなります。

買って3年以内なら約6億4,000万円、3年から5年のあいだなら約4億4,000万円、5年たったあとなら約2億6,300万円。だから、東京に持っておくなら早めに。長く持つつもりで買うものだと思います。自宅の要件や、いつまでに分け方を決めるかといった細かい条件もあります。
くわしくは note に書きました。
小規模宅地の特例は、地価の高い土地で使う|note
※一般的な情報です。個別の判断は専門家にご確認ください。
