株の配当がある人は、確定申告に入れるだけで、ふるさと納税の上限がちょっと増えます。しかも、配当にかかる税率はそのまま。国民健康保険の人は入れないほうが得なことが多いけれど、会社員なら入れる意味はある、と思っています。
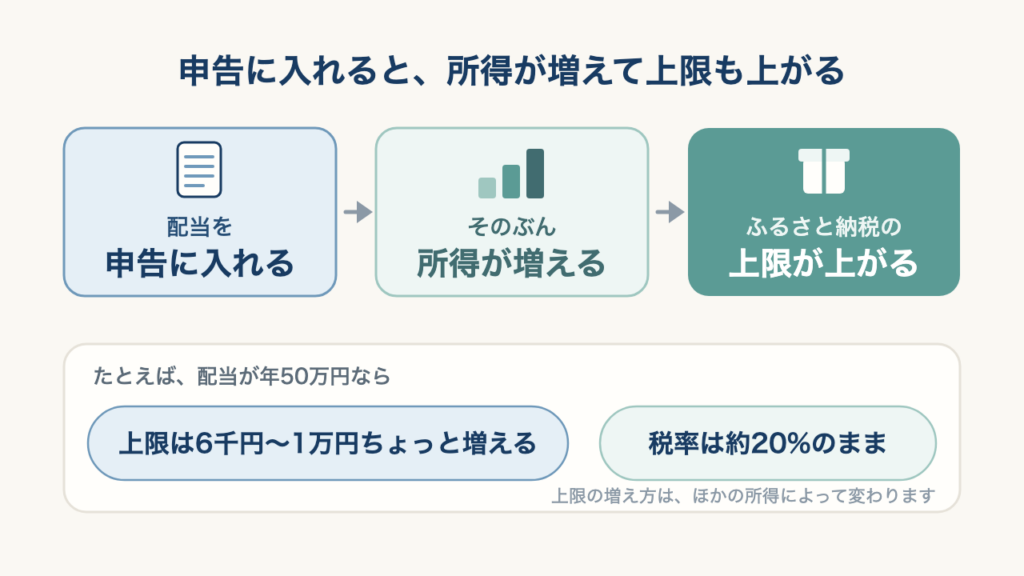
所得が増えるので、上限も上がる
ふるさと納税の上限は所得に応じて決まっていて、住民税の額をもとに計算するので、所得が多い人ほど高くなる。
株の配当には、ほかの所得とは分けて、約20%の税金がかかっています。証券口座で引かれて終わりなので、申告しなければ所得には数えられない。これを確定申告に入れてあげると、そのぶん所得が増えて、上限も上がるわけです。
入れるときに「申告分離課税」を選べば、税率はそのまま。たとえば配当が年50万円なら、所得にもよりますが、上限は6千円から1万円ちょっと増える計算です。
国民健康保険の人は、入れないほうが得
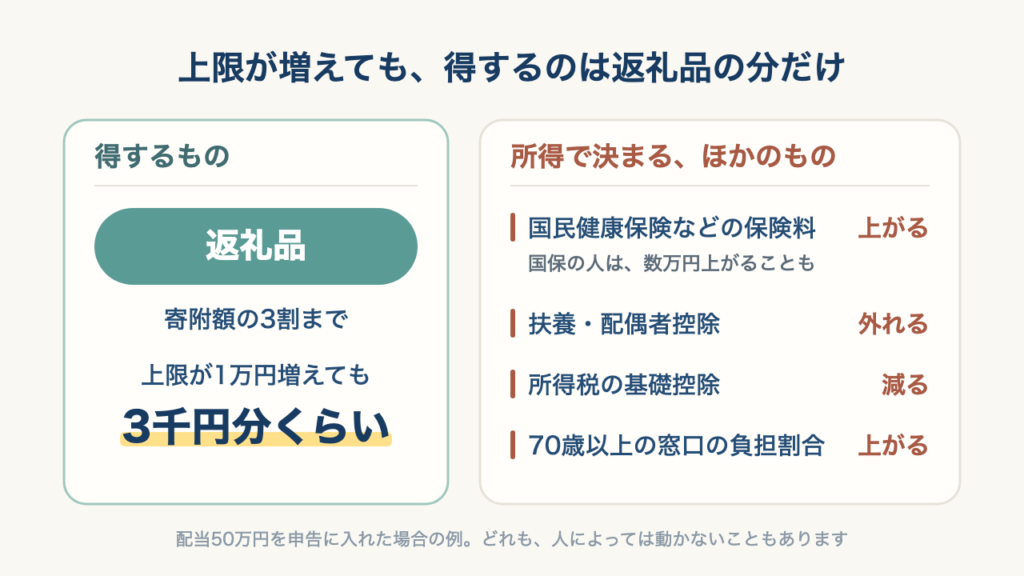
理由は単純で、ふるさと納税の上限のほかにも、所得で決まるものがあるから。国民健康保険などの保険料が上がったり、扶養や配偶者控除の条件から外れたり、所得税の基礎控除が減ったり。70歳以上なら、病院の窓口で払う割合が上がることもあります。
それに比べて、上限が増えて得するのは返礼品の分だけ。返礼品は寄附額の3割までなので、配当50万円で上限が1万円増えても、3千円分くらいにしかなりません。国民健康保険の人だと、保険料のほうは数万円上がることもある。
会社員なら、入れる意味はある
会社の健康保険は給料で保険料が決まるので、配当を足しても上がりません。ふるさと納税を増やしたい会社員なら、税率はそのままで、上限が増えたぶん返礼品がもらえる。配当100万円なら、返礼品で4〜5千円分くらいです。
ただし、令和8・9年分は所得税の基礎控除に段差があります。給料と配当を足した所得が489万円(給料だけなら年収665万円くらい)を超えると、基礎控除が37万円減って、税金が数万円増える。655万円(年収850万円くらい)にも小さい段差がある。またぐなら、入れないほうがいいです。
ふだん確定申告をしない人なら、配当のためだけに申告する手間も増えます。ワンストップ特例も使えなくなって、寄附も申告に入れることになる。
国内株の配当なら、総合課税を選ぶと、配当控除で税金そのものが下がる人もいます(目安は所得税の税率が20%以下。J-REITや外国株は対象外)。
自分は会社の健康保険で、今回は相続した株を売って利益が出ていて、相続税の特例(取得費加算)を使うために確定申告をします。どうせ申告するので、配当も入れる予定です。
国民健康保険の人は、申告不要のまま。会社員でふるさと納税を増やしたい人は、所得の段差を確かめて入れる。それが今のところの結論です。
くわしくは note に書きました。
配当を申告に入れると、ふるさと納税の上限は増えます。会社員なら意味あり、国保の人は損しやすい|note
※一般的な情報です。個別の判断は必ず専門家にご確認ください。
※2026年10月3日に直しました。最初の版は「多くの人は入れないほうが得」としていました。
