相続の相談では、最初に「何から始めればいいですか」と聞かれることが多いです。私の答えは、親の財産と借金を一覧にするところからです。財産を全部並べて、借金を引いて、いくら残るかを見るんです。金額が出ないと、何も決められません。
相続税の計算は、財産と借金の一覧作りと同じ
相続税がいくらかかるかの計算も、結局は親の財産と借金の一覧を作る作業と同じです。財産を全部拾って、評価して、合計して、基礎控除を引いて税率を当てる、という順番です。評価は財産を税金の計算に使う金額に直すこと、基礎控除は、そこまでは税金がかからない枠のことです。申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。相続税がかかった人は、令和6年分の統計で亡くなった人の10.4%、10人に1人ほどでした。
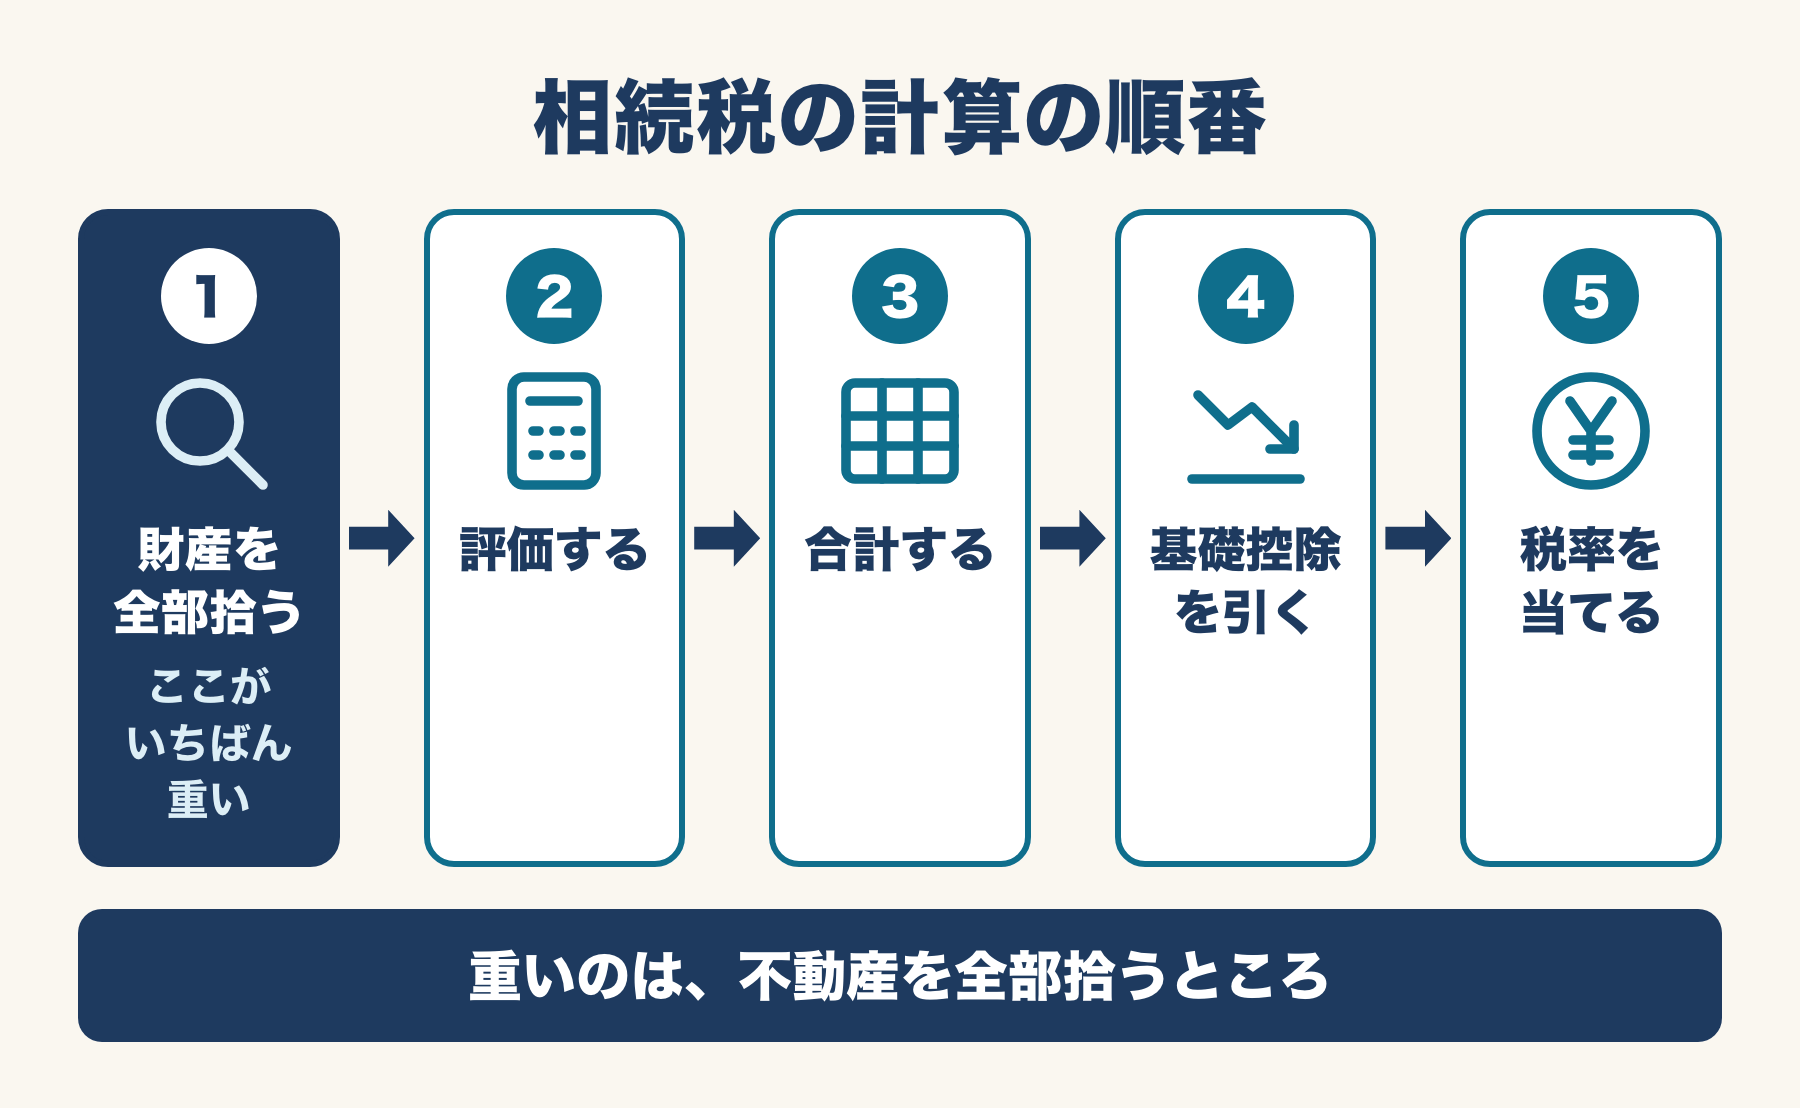
現金と上場株は、残高証明を取れば終わるので楽です。不動産と非上場の株が入ると一気に重くなって、評価の前に、何がどこにあるのかを確かめる作業が要るんです。
不動産は、位置から調べる
集める紙を先に決めると、進めやすいです。固定資産税の課税明細、ブルーマップ、公図、測量図、登記事項証明書、建物の登記と図面、建築確認申請書の順に集めて、配管や下水、水道は市の窓口と現地で確かめました。
課税明細には、私道のように固定資産税がかからない土地は出てこないことがあるんです。そういう土地は、市区町村の窓口で名寄帳を取ると拾えます。法務局の所有不動産記録証明制度なら、ある人の名義の不動産を全国分まとめて一覧にしてもらえます(書面で1,600円)。登記の住所や氏名が古いと拾われないので、見比べながら使うといいです。
登記事項証明書の名義が亡くなった人のままなら、相続登記が必要です。相続で取得したと知った日から3年以内が義務で、正当な理由なく怠ると10万円以下の過料の対象です。2024年4月より前の相続も対象で、期限は2027年3月31日です。
誰が相続人かを、先に確かめる
基礎控除は「3,000万円+600万円×法定相続人の数」です。配偶者と子2人なら4,800万円、子2人だけなら4,200万円です。相続放棄をした人も人数に入れて数え、養子は実の子がいれば1人まで、いなければ2人までです。戸籍は本籍地以外の窓口でも請求できますが、本人、配偶者、親や祖父母、子や孫の分に限られ、請求する本人が窓口に行く必要があるんです。
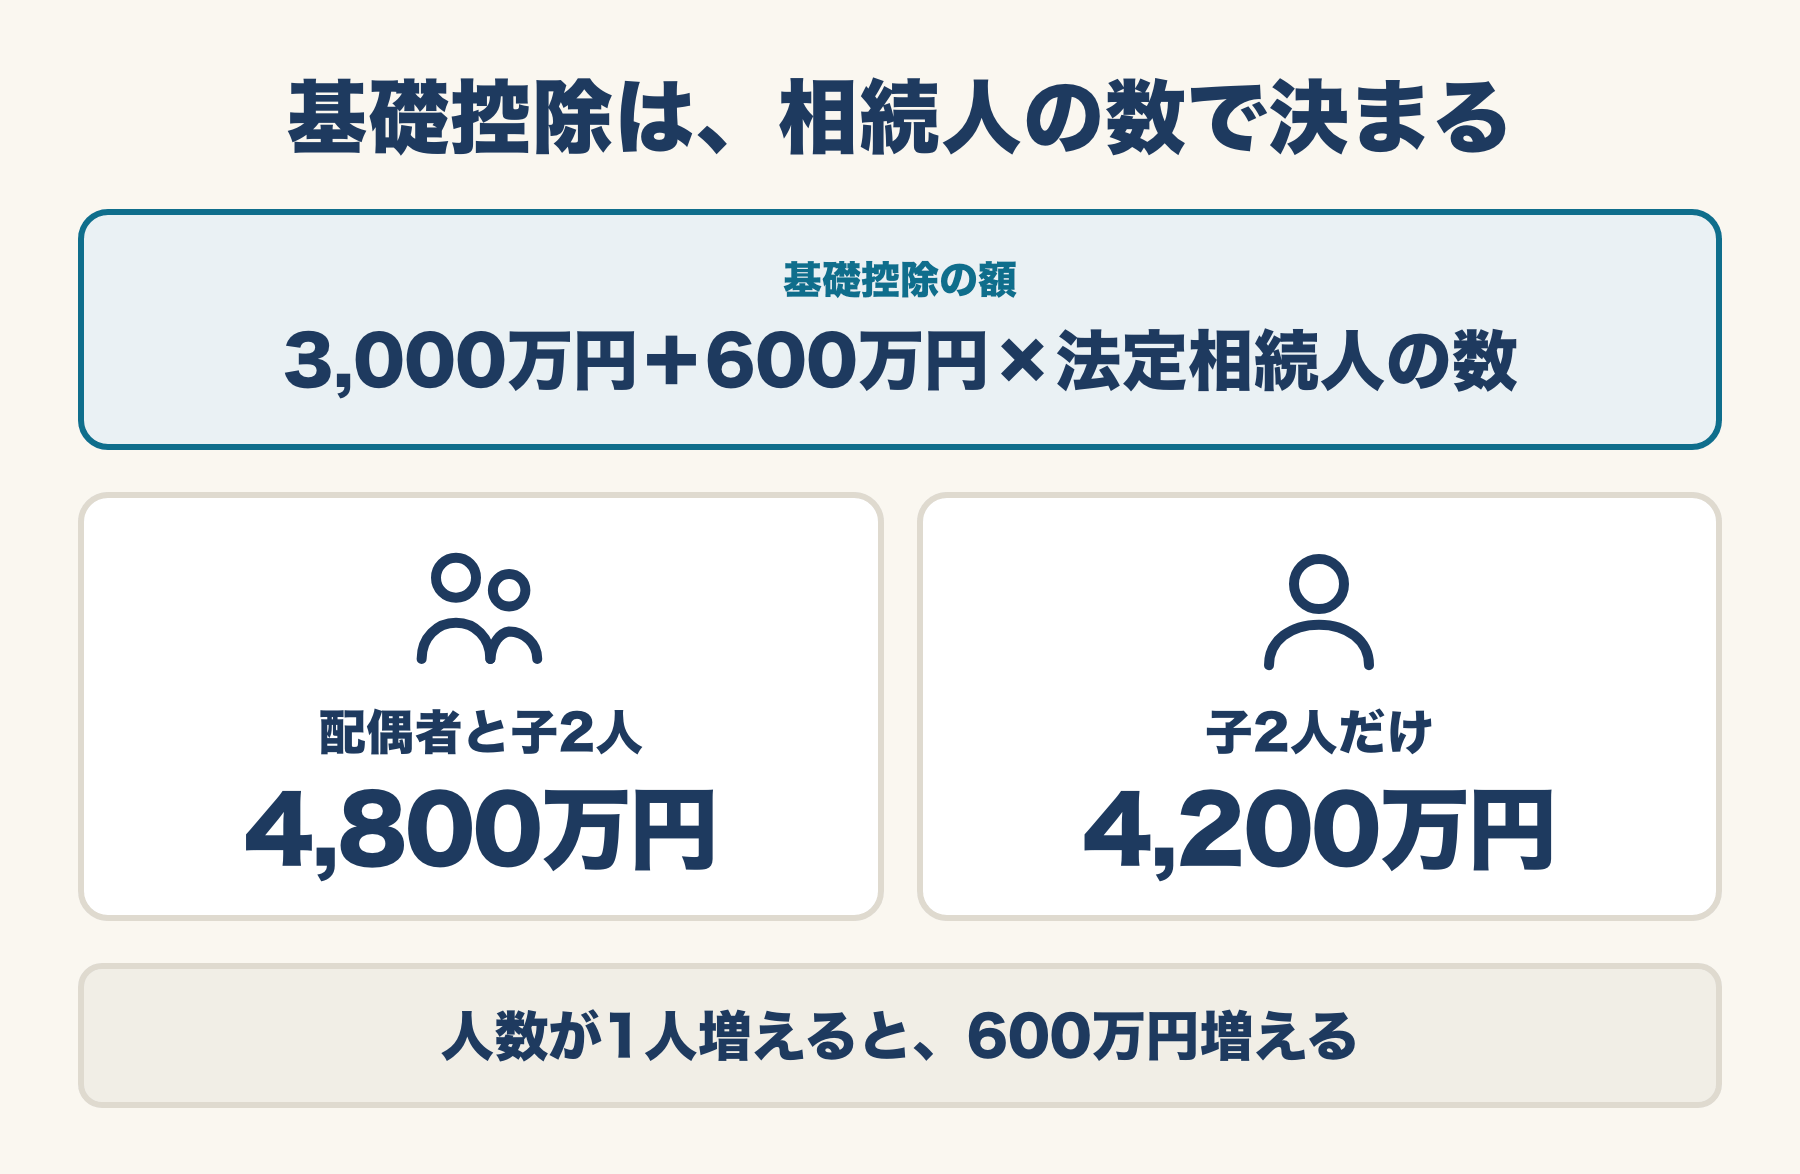
ただし、基礎控除を超えるかどうかは、自宅の土地の評価を下げる特例などを使う前の金額で見ます。特例で税額がゼロになる家でも、基礎控除を超えていれば申告書は出さなければなりません。
1枚を早く作る
親の財産と借金の一覧は、一度作れば、あとは毎年直せば済むんです。作るまでは重いですが、作ってしまえば楽です。相続の準備では、この1枚を早く作るのがいちばん効くと思っています。
くわしくは note に書きました。
相続の準備は、親の財産と借金を一覧にするところから|note
※一般的な情報です。個別の判断は専門家にご確認ください。